Datenschutzbewusstes Dividenden-Tracking: Ohne Formeln, mit Auto-Sync oder Tabellen
Datenschutzfreundliches Dividenden-Tracking: Auto-Sync oder Tabellenformeln nutzen, 12 Monate Historie nachtragen und Einnahmen prognostizieren – ganz ohne Kompromisse bei der Privatsphäre.
Datenschutzbewusstes Dividenden-Tracking: Ohne Formeln, mit Auto-Sync oder Tabellen
Der schnellste und zuverlässigste Weg, Dividenden zu verfolgen, ist ein automatisierter Tracker, der Ihre Broker-Konten synchronisiert, einen Dividendenkalender anzeigt und Ihr zukünftiges Einkommen prognostiziert. Verbinden Sie zunächst einen Broker oder importieren Sie eine CSV-Datei, und aktivieren Sie dann Kalendererinnerungen für Ex-Tage und Zahltage. Alles Weitere in diesem Leitfaden baut auf dieser Grundlage auf.
Kurz zusammengefasst:
- Automatische Kontosynchronisierung ist die genaueste Methode bei mehreren Brokern, hängt aber von der Aktualisierungsfrequenz der Daten ab, was zu Verzögerungen führen kann.
- Bei ausländischen Dividenden müssen Wechselkurse und Quellensteuern separat erfasst werden, um Einkommensänderungen korrekt zu bewerten.
- Gleichen Sie monatlich ab und exportieren Sie die Dividendenhistorie vierteljährlich, um Fehler bei der Steuererklärung zu vermeiden und die Verfolgung auf Losebene für Kapitalgewinne aufrechtzuerhalten.
- Kennzahlen wie Dividendenrendite, Ausschüttungsquote und Wachstumsrate helfen dabei, die Gesundheit und Nachhaltigkeit Ihres Einkommensstroms zu beurteilen.
- Evibe bietet ein All-in-one-Dashboard für automatisches Dividenden-Tracking, trennt beschlossene von geschätzten Zahlungen und prognostiziert zukünftige Einnahmen mit minimalem Einrichtungsaufwand.
Inhaltsverzeichnis
- Wie man Dividenden verfolgt: Die drei wichtigsten Methoden im Vergleich
- Wie richtet man Dividenden-Tracking Schritt für Schritt ein?
- Welche Dividendenkennzahlen zählen wirklich?
- Wie prognostiziert man zukünftige Dividendenerträge?
- Wie sollte Ihre monatliche Dividendenüberprüfung aussehen?
- Wie Evibe diesen Workflow umsetzt
- Umgang mit Dividenden über mehrere Konten und Broker hinweg
- Berücksichtigung ausländischer Dividenden, Währungen und Quellensteuer
- Die Gewohnheiten, die Dividenden-Tracking wirklich genau halten
- Wo Sie heute mit dem Tracking Ihrer Dividenden beginnen sollten
- Ein paar weitere Tools, die sich zu merken lohnen
- Quellen
Wie man Dividenden verfolgt: Die drei wichtigsten Methoden im Vergleich
Die Wahl einer Tracking-Methode hängt davon ab, wie viele Konten Sie führen, wie viel manuelle Arbeit Sie bereit sind zu leisten, und ob Sie eine Tabelle, die Sie vollständig kontrollieren, oder ein sich selbst aktualisierendes Dashboard bevorzugen.
Auto-Sync-Apps verbinden sich direkt mit Ihren Brokern über sichere Kontoverknüpfungsdienste und übernehmen Dividendenzahlungen, sobald sie verbucht werden. Dies ist die genaueste Option für jeden, der Aktien bei zwei oder mehr Brokern hält, da es jedes Konto in einen einzigen Kalender zusammenführt, ohne dass Sie eine einzige Transaktion erneut eingeben müssen. Der Kompromiss besteht darin, dass Sie sich auf die Aktualisierungsfrequenz der App verlassen müssen, also prüfen Sie, ob sie in Echtzeit oder mit Verzögerung aktualisiert.
Tabellenkalkulationen mit Datenkonnektoren sprechen Anleger an, die jede Formel sehen möchten. Tools wie DividendData ermöglichen es Ihnen, Forward-Rendite, Dividende pro Aktie und das nächste Ex-Dividenden-Datum mit einem einzigen Funktionsaufruf direkt in Google Sheets oder Excel zu holen. Es kostet Einrichtungszeit, aber Sie besitzen die Logik von Anfang bis Ende.
Manuelles Tracking hat immer noch seinen Platz bei kleinen Portfolios oder nicht unterstützten Brokern.
- Auto-Sync: am besten für Multi-Broker-Portfolios, minimaler Aufwand
- Tabellenkalkulationen: am besten für Kontrollfreaks und formelaffine Anleger
- Manuell: am besten für eine Handvoll Positionen oder Konten, die sich nicht verbinden lassen
- Hybrid: synchronisieren, was möglich ist, den Rest manuell ergänzen
Wie richtet man Dividenden-Tracking Schritt für Schritt ein?
Wenn Sie Ihre Historie beim ersten Mal richtig einrichten, ersparen Sie sich sechs Monate später die Suche nach fehlenden Zahlungen.
- Sammeln Sie Ihre Unterlagen. Ziehen Sie aktuelle Broker-Auszüge heran und notieren Sie Kaufdaten, Aktienanzahl und frühere Reinvestitionen.
- Importieren Sie Ihre Bestände. Verknüpfen Sie Broker über einen Kontosynchronisierungsdienst, laden Sie einen CSV-Export hoch oder fügen Sie Positionen manuell hinzu, wenn ein Broker nicht unterstützt wird.
- Überprüfen Sie die Zahlungshistorie. Gleichen Sie importierte Dividendenzahlungen mit tatsächlichen Auszügen ab und achten Sie besonders auf reinvestierte Aktien aus einem DRIP, da diese Ihre Kostenbasis verändern.
- Aktivieren Sie den Kalender und Benachrichtigungen. Schalten Sie die Kalenderansicht ein und richten Sie Benachrichtigungen für das Ex-Dividenden-Datum und den Zahltag ein, damit nichts unbemerkt bleibt.
Profi-Tipp: Tragen Sie mindestens zwölf Monate Dividendenhistorie nach, bevor Sie einer zukunftsgerichteten Prognose vertrauen. Tracker, die nur drei Monate an Zahlungen sehen, unterschätzen Aktien, die kürzlich ihre Dividende erhöht haben.
Welche Dividendenkennzahlen zählen wirklich?
Ein Kalender sagt Ihnen, wann Geld eintrifft. Diese Kennzahlen sagen Ihnen, ob das Einkommen gesund ist.
- Prognostizierte Einnahmen der nächsten 12 Monate: eine Schätzung auf Basis der aktuell beschlossenen Dividendensätze, nützlich für die Budgetierung, aber keine Garantie.
- Rendite auf Einstandskosten vs. aktuelle Rendite: Die Rendite auf Einstandskosten misst das Einkommen gegen Ihren ursprünglichen Kaufpreis; die aktuelle Rendite misst es gegen den heutigen Aktienkurs. Langfristige Anleger sehen oft, wie die Rendite auf Einstandskosten weit über die aktuelle Rendite der Aktie steigt.
- Ausschüttungsquote: der Anteil der Gewinne, der als Dividende ausgeschüttet wird. Eine Quote, die sich 100% nähert, ist ein frühes Warnsignal.
- Dividendenwachstumsrate: wie schnell ein Unternehmen seine Ausschüttung Jahr für Jahr erhöht hat.
Ein monatliches Balkendiagramm der Einnahmen deckt in der Regel unregelmäßige Ausschüttungspläne auf, lange bevor eine Tabelle mit Rohdaten dies tut. Wenn Ihre drei größten Positionen mehr als die Hälfte Ihres prognostizierten Einkommens liefern, haben Sie ein Konzentrationsproblem, das es zu beheben gilt, bevor eine einzige Dividendenkürzung ein echtes Loch in Ihre monatliche Summe reißt.
Wie prognostiziert man zukünftige Dividendenerträge?
Zukunftsgerichtete Prognosen basieren auf drei Eingaben: dem zuletzt beschlossenen Dividendenbetrag, der Zahlungsfrequenz der Aktie und ihrem historischen Rhythmus. Keine davon berücksichtigt eine zukünftige Dividendenkürzung, also behandeln Sie jede Prognose als eine Arbeitsschätzung, nicht als Versprechen.
Ein einfacher Weg, ein Ziel rückwärts zu berechnen: Teilen Sie Ihr gewünschtes monatliches Einkommen durch die durchschnittliche jährliche Rendite Ihres Portfolios und dann durch zwölf.
- Legen Sie Ihr Zielmonatseinkommen fest (z. B. 1.000 $).
- Multiplizieren Sie mit 12 für das benötigte Jahreseinkommen (12.000 $).
- Teilen Sie durch die durchschnittliche Rendite Ihres Portfolios (bei 4% sind das 300.000 $ investiertes Kapital).
Reinvestierte Dividenden (DRIP) verstärken diese Rechnung im Laufe der Zeit, indem sie zusätzliche Aktien kaufen, was Ihre Prognose bei jeder folgenden Ausschüttung erhöht. Ein Vergleich eines DRIP-Szenarios und eines Barausschüttungs-Szenarios nebeneinander zeigt, wie viel schneller die Reinvestition die Lücke zu Ihrem Einkommensziel schließt. Partner-Tools wie PennyStockScouts Reverse-Split-Rechner sind ebenfalls hilfreich, da ein Reverse Split Ihre Aktienanzahl verändert und in jeder Prognose berücksichtigt werden muss.
Wie sollte Ihre monatliche Dividendenüberprüfung aussehen?
Eine kurze, wiederholbare Routine schlägt eine gelegentliche gründliche Prüfung.
- Monatlich abgleichen: Vergleichen Sie, was Ihr Tracker erfasst hat, mit den Broker-Auszügen, und markieren Sie jede verpasste oder verspätete Zahlung.
- Vierteljährlich exportieren: Ziehen Sie die Dividendenzahlungshistorie als CSV, damit die Steuervorbereitung im April nicht zur Hektik wird.
- Auf Losebene verfolgen: Jede reinvestierte Dividende erzeugt ein neues Los mit eigener Kostenbasis, und wenn Sie den Überblick darüber verlieren, werden spätere Kapitalgewinnberechnungen falsch.
Profi-Tipp: Exportieren Sie Ihre Dividendenhistorie direkt nach jedem Quartalsende, nicht erst zur Steuerzeit. Eine frisch gezogene CSV lässt sich weit einfacher abgleichen als eine, die Sie im März aus dem Gedächtnis zusammensetzen.
Wie Evibe diesen Workflow umsetzt
Evibe wurde genau um die oben beschriebene Routine herum entwickelt, nicht als nachträglicher Zusatz zu einer breiteren Portfolio-App.
- Es konsolidiert dividendenzahlende Aktien, ETFs und andere Anlageklassen in einem Dashboard, mit automatischer Synchronisierung von Banken und Brokern, sodass die Zahlungshistorie ohne manuelle Eingabe korrekt bleibt.
- Es trennt ausgeführte, beschlossene und geschätzte Dividenden, was wichtig ist, wenn ein Unternehmen eine Erhöhung angekündigt hat, die noch nicht ausgezahlt wurde.
- Seine Kalenderansicht und Benachrichtigungen markieren automatisch Ex-Tage und Zahltage, und seine Rechner unterstützen die Modellierung von Vorwärtseinkommen und Reinvestitionen.
- Seine KI-gestützten Erkenntnisse zeigen Konzentrationsrisiken über Ihre Dividendenzahler hinweg auf – eine Prüfung, die leicht übersehen wird, wenn man sie von Hand durchführt.
Umgang mit Dividenden über mehrere Konten und Broker hinweg
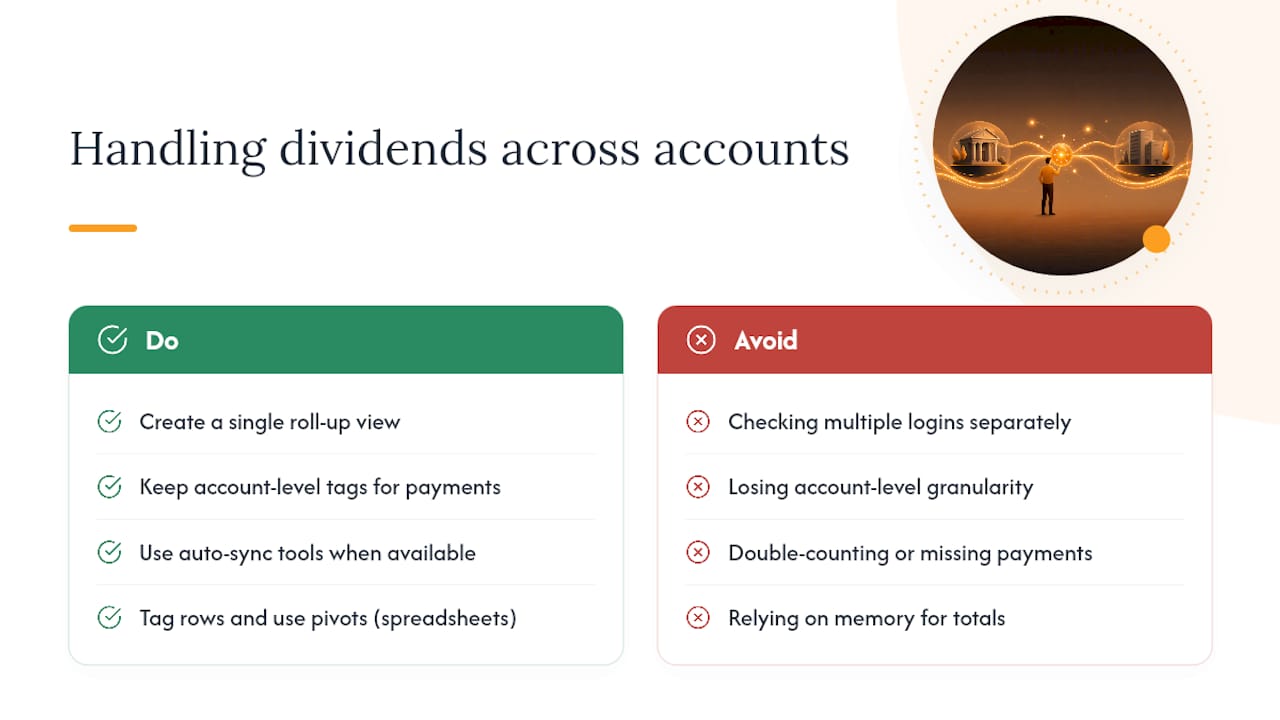
Die meisten Dividendenanleger halten nicht alles an einem Ort. Ein Roth IRA bei einem Broker, ein steuerpflichtiges Konto bei einem anderen und vielleicht ein altes 401(k)-Rollover irgendwo anders. Jedes einzeln zu verfolgen bedeutet, drei oder vier Logins zu prüfen, nur um Ihr gesamtes monatliches Einkommen zu kennen, und es ist leicht, den Überblick darüber zu verlieren, welches Konto welches Los hält.
Die praktische Lösung ist eine einzige zusammenfassende Ansicht, die jedes Konto als einen einzigen Dividendenstrom behandelt und dennoch bewahrt, aus welchem Konto jede Zahlung stammt. Das ist wichtiger, als es klingt. Die Auszahlungsstrategie im Ruhestand hängt oft davon ab, zu wissen, ob Einkommen auf einem steuerpflichtigen oder einem steuerbegünstigten Konto angekommen ist, da die steuerliche Behandlung stark unterschiedlich ist.
Auto-Sync-Tools lösen das meiste davon automatisch, sobald jeder Broker verbunden ist, indem sie historische Zahlungen in einen einzigen Kalender ziehen, ohne dass Sie Konten manuell abgleichen müssen. Tabellenkalkulationsnutzer können eine grobe Version davon nachbilden, indem sie jede Zeile mit einer Kontokennung versehen und Pivot-Tabellen verwenden, um Summen nach Quelle aufzuschlüsseln. So oder so bleibt das Ziel dasselbe: eine Zahl für Ihr gesamtes prognostiziertes Einkommen, mit der Möglichkeit, nachzuvollziehen, welches Konto und welche konkrete Position sie erzeugt hat. Diese Granularität zu verlieren, ist die Art und Weise, wie Anleger am Ende doppelt zählen oder eine Zahlung komplett übersehen, wenn ein Broker Konten zusammenlegt oder eine Plattform migriert.
Berücksichtigung ausländischer Dividenden, Währungen und Quellensteuer
Ausländische Dividenden bringen zwei Komplikationen mit sich, die inländische Ausschüttungen nicht haben: Währungsumrechnung und Quellensteuer.
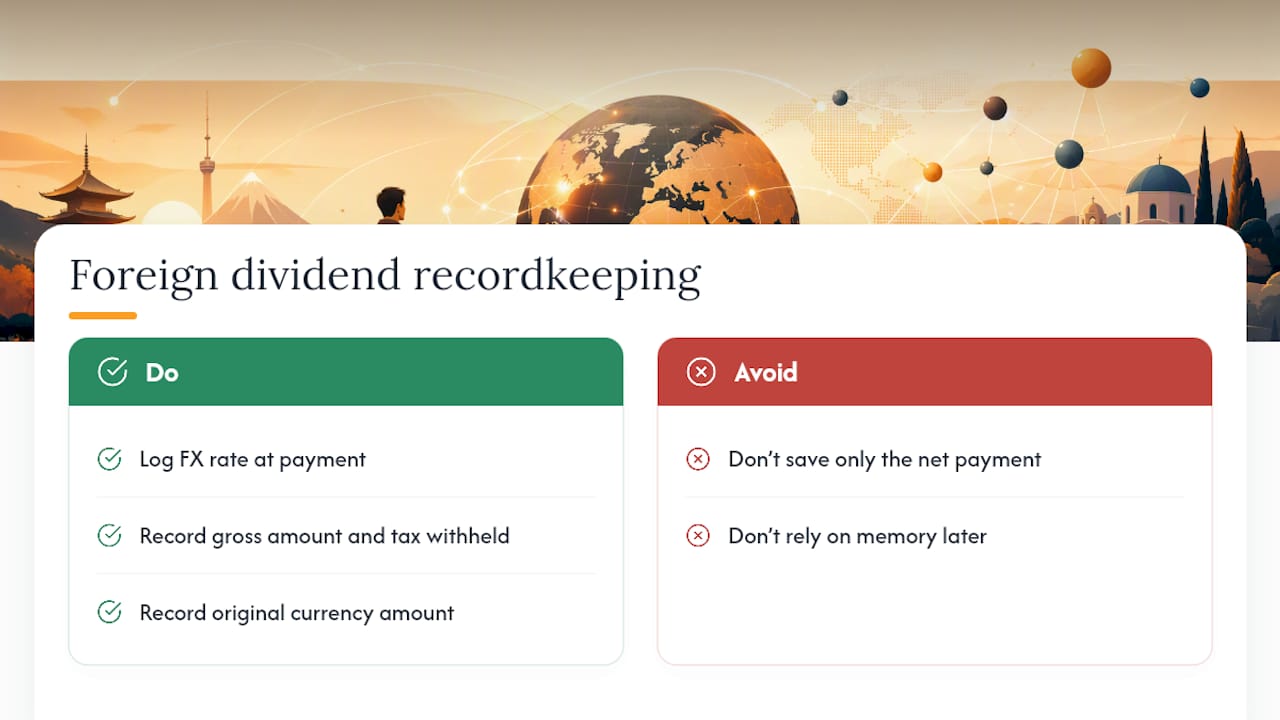
Wenn ein ausländisches Unternehmen eine Dividende zahlt, wird sie in der Regel in seiner Heimatwährung beschlossen und dann von Ihrem Broker oder Verwahrer zum geltenden Wechselkurs am Zahltag in US-Dollar umgerechnet. Dieser Umrechnungskurs verändert sich. Eine Aktie, die ihre Dividende in Landeswährung erhöht, kann dennoch eine schrumpfende Ausschüttung in Dollar-Werten zeigen, wenn diese Währung zwischen den Zahlungen gegenüber dem Dollar schwächer wird. Jeder brauchbare Tracker muss den Wechselkurs zum Zeitpunkt der Zahlung erfassen, nicht nur den umgerechneten Dollarbetrag, damit Sie erkennen können, ob eine Änderung Ihres Einkommens vom Unternehmen oder von der Währungsbewegung stammt.
Die Quellensteuer ist die zweite Komplikation. Viele Länder ziehen Steuern an der Quelle ab, bevor eine ausländische Dividende überhaupt Ihr Konto erreicht, und der Satz variiert je nach Land und Steuerabkommensstatus. Dieser einbehaltene Betrag erscheint in den USA typischerweise zur Steuersaison als ausländische Steuergutschrift, aber nur, wenn Ihre Unterlagen die Bruttodividende und die einbehaltene Steuer klar getrennt ausweisen, nicht nur den Nettobetrag, der auf Ihrem Konto ankam. Ein Tracker, der nur die Nettozahlung erfasst, lässt Sie diese Aufteilung aus dem Gedächtnis rekonstruieren, was genau die Art von Detail ist, die verloren geht, bis Sie die Steuererklärung einreichen.
Die Gewohnheiten, die Dividenden-Tracking wirklich genau halten
Die Routine, die funktioniert, ist bewusst unspektakulär: wöchentliche Benachrichtigungen für Ex-Tage, monatlicher Abgleich mit Broker-Auszügen und ein sauberer jährlicher Export für die Steuer. Lassen Sie eines der drei aus, und Fehler summieren sich unbemerkt.
Die häufigsten Fehler, die ich sehe, sind nicht exotisch. Anleger tragen zu wenig Historie nach, ignorieren Ex-Dividenden-Daten, bis sie eine Zahlung überrascht, oder lassen reinvestierte Aktien sich anhäufen, ohne die Kostenbasis auf Losebene zu korrigieren. Meine eine feste Regel: Wenn eine Prognose und ein Bauchgefühl nicht übereinstimmen, vertrauen Sie der konservativeren Zahl. Dividendenkürzungen kommen häufiger vor, als Prognosen zugeben.
— Vincent
Wo Sie heute mit dem Tracking Ihrer Dividenden beginnen sollten
Alles in diesem Leitfaden, von der Kontosynchronisierung über das Lesen eines Ausschüttungskalenders bis hin zur Modellierung von DRIP, entspricht direkt dem, was Evibes Dividenden-Tracker von Haus aus leistet. Statt hier einen Broker-Login und dort eine Tabellenformel zusammenzustückeln, erhalten Sie ein einziges Dashboard, das Dividendenzahlungen automatisch abruft, ausgeführte von beschlossenen und geschätzten Beträgen trennt und Ihr zukünftiges Einkommen prognostiziert, ohne dass Sie eine einzige Formel anfassen müssen.

Wenn Sie zudem dividendenzahlende ETFs halten, fügt Evibes ETF-Tracker fondsspezifische Analysen auf Basis derselben synchronisierten Daten hinzu. Die Einrichtung dauert etwa so lange wie das Verbinden eines Broker-Kontos, und Sie können den gesamten Dividenden-Tracking-Workflow kostenlos in der Evibe-App ausprobieren, bevor Sie entscheiden, ob er Ihre Tabelle endgültig ersetzt.
Ein paar weitere Tools, die sich zu merken lohnen
Wenn Sie lieber Ihren eigenen Tabellen-Tracker aufbauen möchten, ziehen die Funktionen von DividendData Dividendenbeträge, Forward-Rendite und Ex-Dividenden-Daten direkt in Ihre Zellen – das ist der schnellste Weg, um einen funktionierenden formelbasierten Tracker an den Start zu bringen. Für alle, die Aktien halten, die einen Reverse Split durchlaufen haben, zeigt PennyStockScouts Reverse-Split-Rechner genau, wie die angepasste Aktienanzahl Ihre Dividendenrechnung verändert. Und für welche Methode Sie sich auch entscheiden: Exportieren Sie Ihre Dividendenhistorie jedes Quartal als CSV. Lokale Tabellenformeln können dann die Steuervorbereitung übernehmen, ohne dass Sie ein Jahr an Zahlungen aus dem Gedächtnis rekonstruieren müssen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt keine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer persönlichen Situation, bevor Sie auf Basis dieser Inhalte handeln.
Quellen
- Dividend Data: Free Stock Data for Excel & Google Sheets
- Reverse stock split calculator | PennyStockScout