Sharpe vs Sortino: Qual Índice os Investidores Devem Usar?
Sharpe vs Sortino: descubra qual métrica de retorno ajustado ao risco combina com sua estratégia, como cada uma avalia risco, retorno e volatilidade.
Sharpe vs Sortino: Qual Índice os Investidores Devem Usar?
Use o índice Sharpe quando precisar de uma medida rápida e padronizada de retorno por unidade de risco total. Use o índice Sortino quando você se importa especificamente com o risco de queda (downside) e sua estratégia tem um padrão de retorno assimétrico, como venda de opções ou seguimento de tendência. Para a maioria dos portfólios diversificados e ao estilo de índice, os dois índices acompanham-se de forma tão próxima que a escolha praticamente não altera sua conclusão, segundo pesquisas da CAIA Association. É exatamente onde eles divergem que isso importa mais: estratégias de risco de cauda e fluxos de retorno assimétricos.
- Portfólios de índice diversificados: o Sharpe geralmente é suficiente.
- Estratégias fortemente baseadas em opções ou risco de cauda: o Sortino capta o que o Sharpe perde.
- Triagem de fichas técnicas de gestores: calcule ambos, já que o framework original de William F. Sharpe e os métodos modernos de risco de queda respondem a perguntas diferentes.
Fato rápido: as classificações de Sharpe e Sortino correlacionam-se fortemente entre gestores na maioria dos conjuntos de dados, segundo a análise da CAIA, mas estratégias assimétricas são a exceção que quebra esse padrão. Ferramentas como o Evibe, que consolidam seu histórico de retornos, tornam qualquer um dos cálculos muito menos sujeito a erros.
Principais Conclusões
Sharpe e Sortino geralmente concordam de forma bem próxima, mas estratégias assimétricas ou de risco de cauda precisam da lente de risco de queda exclusiva do Sortino para evitar uma leitura enganosa do Sharpe.
| Ponto | Detalhes |
|---|---|
| Padrão: use o Sharpe | Use-o para fluxos de retorno diversificados e aproximadamente simétricos, quando simplicidade e comparabilidade importam. |
| Mude para o Sortino em caso de assimetria | Estratégias fortemente baseadas em opções, de risco de cauda ou assimétricas precisam do desvio de queda para expor riscos ocultos. |
| Combine a frequência na anualização | Sempre escale o numerador e o denominador com a mesma conversão, como sqrt(252) para dados diários. |
| Nunca use um índice isoladamente | Combine qualquer uma das métricas com o drawdown máximo e uma verificação da distribuição antes de agir com base nela. |
Índice
- Índice Sharpe Explicado vs Índice Sortino: Fórmulas e Insumos
- O Que Sharpe e Sortino Realmente Medem?
- Pontos Fortes e Limitações de Cada Índice
- Como Sharpe e Sortino Divergem na Prática?
- Você Deve Usar Sharpe ou Sortino para Sua Estratégia?
- Como Calcular Sharpe e Sortino no Excel, Python e R
- Faça Mais com os Dados do Seu Portfólio
- Sharpe vs Sortino: Qual Índice Ajustado ao Risco os Investidores Devem Usar?
- Fontes
Índice Sharpe Explicado vs Índice Sortino: Fórmulas e Insumos
O índice Sharpe divide o retorno excedente pelo desvio-padrão total: (Rp − Rf) ÷ σp, onde Rp é o retorno do portfólio, Rf é a taxa livre de risco, e σp é o desvio-padrão de todos os retornos, segundo a comparação da Investopedia entre as duas métricas. Todos os pontos de dados contam, tanto ganhos quanto perdas.
O índice Sortino troca o denominador: (Rp − MAR) ÷ desvio de queda. MAR significa retorno mínimo aceitável, um limite que você define (frequentemente 0% ou a taxa livre de risco) representando o retorno abaixo do qual a volatilidade de fato prejudica você. O desvio de queda conta apenas os retornos que ficam abaixo do MAR, elevando ao quadrado esses déficits e extraindo a raiz, um método também chamado de momento parcial inferior.
A anualização confunde mais analistas do que as próprias fórmulas.
- Retornos diários: multiplique a média por 252 e o desvio-padrão pela raiz quadrada de 252.
- Retornos mensais: multiplique a média por 12 e o desvio-padrão pela raiz quadrada de 12.
- Combine a frequência do numerador e do denominador. Nunca anualize um e deixe o outro em termos mensais brutos.
- Use o desvio-padrão amostral (n-1 no denominador), o padrão na função STDEV.S do Excel e na maioria das bibliotecas financeiras, não o desvio-padrão populacional.
- Retornos médios aritméticos são padrão para ambos os índices; retornos geométricos subestimam o numerador da volatilidade e distorcerão seu resultado se misturados.
O Que Sharpe e Sortino Realmente Medem?
O Sharpe responde a uma pergunta: quanto retorno excedente você obteve por unidade de volatilidade total, contando oscilações de alta como risco tanto quanto as de baixa? Essa premissa fazia sentido quando Sharpe formalizou originalmente o índice para retornos diferenciais e de investimento zero, não necessariamente para julgar o histórico de um único fundo isoladamente, como deixa claro a própria obra de Sharpe.
O Sortino responde a uma pergunta mais restrita, e possivelmente mais intuitiva: quanto retorno excedente por unidade de volatilidade de queda, ignorando as oscilações de alta que os investidores, na verdade, não se importam?
Ambos os índices se apoiam em premissas estatísticas que nem sempre se sustentam:
- O Sharpe pressupõe implicitamente que os retornos são aproximadamente normais e que os desvios de alta e de baixa merecem peso igual.
- O Sortino pressupõe que o limite do MAR separa de forma significativa a volatilidade “aceitável” da “prejudicial”.
- A assimetria (distribuições de retorno assimétricas) e a curtose (caudas gordas) distorcem ambos os índices, apenas em direções diferentes.
- Históricos curtos inflam o ruído em qualquer um dos cálculos, mas especialmente no Sortino, já que ele se baseia em menos pontos de dados.
Dica profissional: Antes de confiar em qualquer um dos números, plote um histograma dos seus retornos. Uma distribuição visivelmente assimétrica ou com caudas gordas é o seu sinal de que nenhum dos dois índices conta a história completa por conta própria.
Pontos Fortes e Limitações de Cada Índice
O maior ponto forte do Sharpe também é sua crítica mais comum: ele trata todo desvio da média como risco, incluindo a alta. Essa simplicidade facilita relatá-lo e compará-lo entre gestores, mas penaliza estratégias que por acaso têm grandes meses vencedores, e ele é distorcido por distribuições de retorno não normais e outliers.
A vantagem do Sortino é o apelo intuitivo. Ele conta apenas a volatilidade que os investidores realmente não gostam, o que combina melhor com a forma como a maioria das pessoas descreve sua própria tolerância ao risco, segundo o conteúdo educacional da Schwab sobre o índice. Sua fragilidade é estatística: como descarta aproximadamente metade do conjunto de dados (a metade de alta), ele tem densidade de informação reduzida e se torna menos confiável para séries de retorno curtas ou com perdas pouco frequentes, segundo a visão geral da Wikipedia sobre a família de índices Sharpe.
- Sharpe: simples, amplamente divulgado, usa o conjunto completo de dados; penaliza a alta, distorcido por caudas gordas.
- Sortino: combina com a psicologia do investidor, isola o risco real; mais ruidoso com amostras pequenas, cego à informação de alta.
- Nenhum dos índices deve ser uma regra de decisão isolada.
Alerta estatístico: séries de retorno simuladas ou suavizadas (comuns em ativos ilíquidos como private equity) comprimem artificialmente a volatilidade e inflam ambos os índices. Combine qualquer uma das métricas com o drawdown máximo e uma verificação da distribuição antes de confiar no número de manchete.
Como Sharpe e Sortino Divergem na Prática?
Sharpe = (8−2)/6 = 1,0. Sortino = (8−2)/4 = 1,5. Ambos os índices contam uma história consistente: sólido, risco moderado.
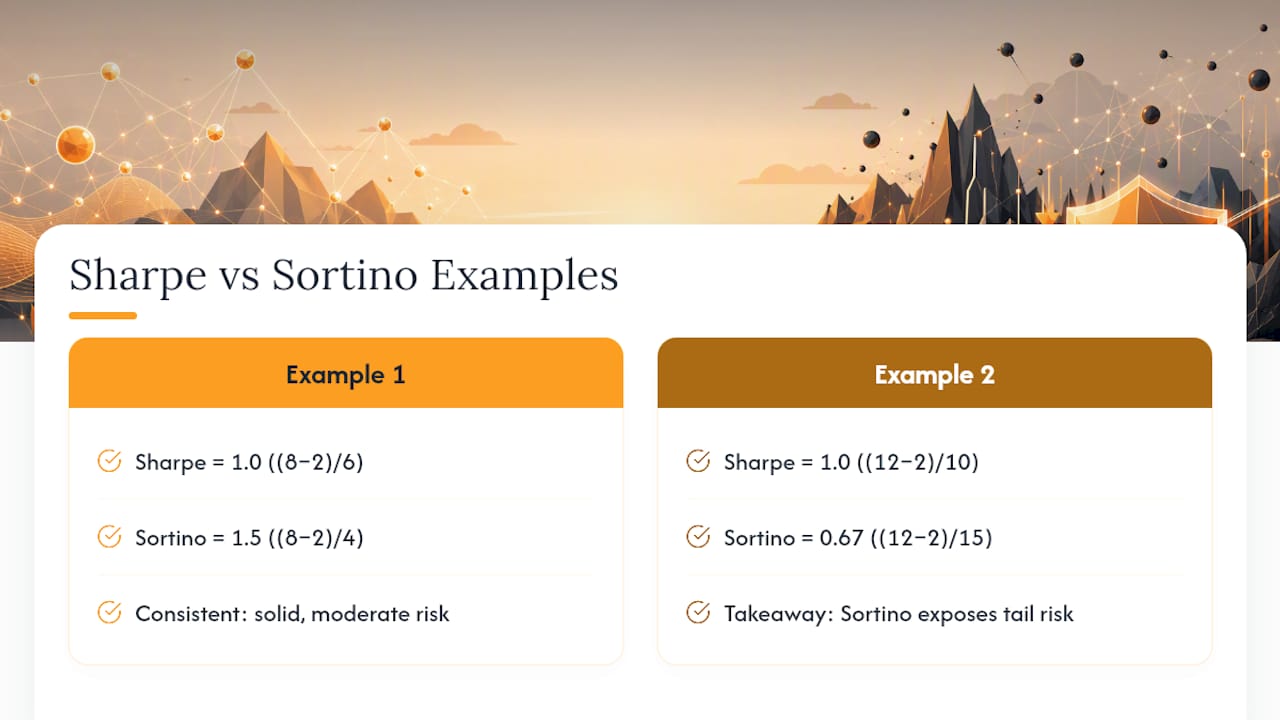
Sharpe = (12−2)/10 = 1,0. Sortino = (12−2)/15 = 0,67. Aqui, o Sortino expõe o risco de cauda que a medida de volatilidade combinada do Sharpe esconde, um padrão que a análise da Creget Research sobre distribuições assimétricas sinaliza diretamente.
Como referência geral, um índice Sharpe próximo de 1 é considerado bom, próximo de 2 é muito bom, e 3 ou mais é excelente, segundo orientações da Investopedia, embora o contexto da classe de ativos sempre importe. Um Sortino alto combinado com um Sharpe mediano é um sinal para investigar a distribuição de retorno antes de alocar mais.
Você Deve Usar Sharpe ou Sortino para Sua Estratégia?
Faça estas perguntas antes de escolher um índice:
- A estratégia tem assimetria de retorno significativa (ganhos pequenos e frequentes, perdas grandes e raras, ou vice-versa)?
- Qual é a extensão do histórico? Com menos de dois a três anos de dados mensais, trate os resultados do Sortino com cautela.
- Quem é o público? A triagem institucional costuma optar pelo Sharpe pela comparabilidade; discussões de risco voltadas a clientes costumam favorecer o enquadramento intuitivo do Sortino.
Mapeamentos comuns, refletidos em explicações do setor comparando índices de desempenho: fundos diversificados apenas de compra (long-only) apoiam-se no Sharpe, fundos de hedge com sobreposições de opções ou exposição a risco de cauda apoiam-se no Sortino, e a triagem de fundos de varejo frequentemente relata ambos.
- Calcule ambos os índices sempre que o histórico de retornos permitir.
- Adicione o drawdown máximo e uma verificação do regime de volatilidade para qualquer estratégia com exposição a derivativos.
- Nunca dependa de um único índice para aprovar uma decisão de alocação.
Como Calcular Sharpe e Sortino no Excel, Python e R
No Excel, calcule o retorno médio excedente com =AVERAGE(returns)-Rf, depois divida por =STDEV.S(returns) para o Sharpe. Para o Sortino, crie uma coluna auxiliar com =MIN(0,return-MAR), eleve ao quadrado, calcule a média desses valores ao quadrado, extraia a raiz quadrada e depois divida o retorno excedente por esse número.
- Python: use
pandasenumpypara retornos excedentes e anualização;empyricaloupyfoliotêm funções integradas de Sharpe e Sortino que lidam com o desvio de queda automaticamente. - R: o pacote
PerformanceAnalyticsinclui diretamente as funçõesSharpeRatio()eSortinoRatio(), evitando a codificação manual do momento parcial inferior. - Erro comum: misturar retornos logarítmicos com retornos simples, ou anualizar o numerador sem combinar a frequência do denominador.
Centralizar o histórico de retornos das suas ações e ETFs em um só lugar, em vez de reunir exportações de corretoras, elimina a maioria dos erros de incompatibilidade de frequência que corrompem silenciosamente esses cálculos.
Faça Mais com os Dados do Seu Portfólio
Calcular Sharpe e Sortino manualmente só funciona se seus dados de retorno forem limpos, completos e marcados com data e hora de forma consistente em todas as contas. Isso raramente é como a maioria dos portfólios se apresenta quando abrangem uma corretora, uma carteira de criptomoedas e algumas entradas manuais para imóveis ou participações privadas.
O Evibe consolida ações, ETFs, opções, criptomoedas, imóveis e outros ativos em um único painel com sincronização automática a partir de bancos e corretoras, de modo que a série de retornos que alimenta suas métricas de risco reflete seu portfólio real, não uma aproximação. Sua análise baseada em IA revela sinais de risco e diversificação junto com o benchmarking em relação aos principais índices, oferecendo uma leitura mais rápida do desempenho do que montar planilhas do zero. As ferramentas de acompanhamento do Evibe são gratuitas para usar, com 7 dias de Premium em toda conta nova.
Sharpe vs Sortino: Qual Índice Ajustado ao Risco os Investidores Devem Usar?
O conselho convencional trata isso como uma escolha binária: opte pelo Sharpe pela simplicidade ou pelo Sortino pela sofisticação. Esse enquadramento perde a verdadeira lição dos dados. Como os dois índices se correlacionam tão fortemente na maioria dos gestores, o debate sobre qual é “melhor” costuma ser uma distração de um hábito mais útil: verificar sua distribuição de retorno antes de confiar em qualquer um dos números.
O que é subestimado é o quão mal os dois índices se comportam em históricos curtos e séries de retorno suavizadas. Um fundo com dezoito meses de dados mensais e um trimestre de sorte pode apresentar um Sharpe ou Sortino impressionante que não diz quase nada sobre o risco futuro. Eu preferiria ver um investidor calcular ambos os índices, observar a assimetria e verificar o drawdown máximo, do que debater filosofia de índices por uma hora. A métrica importa menos do que a disciplina de testá-la em relação ao formato real dos retornos por trás dela.
Este artigo é uma informação geral, não um substituto para o aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.
Fontes
As classificações de Sharpe e Sortino se movem juntas com frequência suficiente para que muitos analistas parem de verificar as exceções, o que é precisamente quando um fluxo de retorno assimétrico passa despercebido.