Sharpe vs Sortino : quel ratio les investisseurs doivent-ils utiliser ?
Ratio de Sharpe vs Sortino : découvrez quelle mesure de rendement ajusté au risque convient le mieux à votre stratégie et comment chacune évalue risque et gain.
Sharpe vs Sortino : quel ratio les investisseurs doivent-ils utiliser ?
Utilisez le ratio de Sharpe lorsque vous avez besoin d’une mesure rapide et standardisée du rendement par unité de risque total. Utilisez le ratio de Sortino lorsque vous vous préoccupez spécifiquement du risque baissier et que votre stratégie présente un profil de rendement asymétrique, comme la vente d’options ou le suivi de tendance. Pour la plupart des portefeuilles diversifiés de type indiciel, les deux ratios évoluent suffisamment ensemble pour que le choix ne change guère votre conclusion, selon les recherches de la CAIA Association. Là où ils divergent, c’est précisément là où cela compte le plus : les stratégies de risque de queue et les séries de rendements asymétriques.
- Portefeuilles indiciels diversifiés : Sharpe suffit généralement.
- Stratégies axées sur les options ou le risque de queue : Sortino capte ce que Sharpe ne voit pas.
- Analyse des fiches de gestionnaires : calculez les deux, car le cadre original de William F. Sharpe et les méthodes modernes de risque baissier répondent à des questions différentes.
Fait rapide : les classements Sharpe et Sortino sont fortement corrélés entre gestionnaires dans la plupart des jeux de données, selon l’analyse de la CAIA, mais les stratégies asymétriques constituent l’exception qui brise ce schéma. Des outils comme Evibe, qui consolident votre historique de rendements, rendent chacun de ces calculs beaucoup moins sujet aux erreurs.
Points clés à retenir
Sharpe et Sortino concordent généralement de près, mais les stratégies asymétriques ou exposées au risque de queue nécessitent la lecture exclusivement baissière de Sortino pour éviter une lecture trompeuse de Sharpe.
| Point | Détails |
|---|---|
| Privilégier Sharpe par défaut | À utiliser pour des séries de rendements diversifiées, à peu près symétriques, où la simplicité et la comparabilité comptent. |
| Passer à Sortino en cas d’asymétrie | Les stratégies axées sur les options, le risque de queue ou asymétriques nécessitent l’écart-type baissier pour révéler un risque caché. |
| Faire correspondre la fréquence lors de l’annualisation | Toujours mettre à l’échelle le numérateur et le dénominateur avec la même conversion, comme sqrt(252) pour des données quotidiennes. |
| Ne jamais utiliser un seul ratio isolément | Associez chaque mesure au drawdown maximal et à une vérification de la distribution avant d’agir. |
Table des matières
- Ratio de Sharpe expliqué vs ratio de Sortino : formules et données d’entrée
- Que mesurent réellement Sharpe et Sortino ?
- Forces et limites de chaque ratio
- Comment Sharpe et Sortino divergent-ils en pratique ?
- Devriez-vous utiliser Sharpe ou Sortino pour votre stratégie ?
- Comment calculer Sharpe et Sortino dans Excel, Python et R
- Faites davantage avec les données de votre portefeuille
- Sharpe vs Sortino : quel ratio ajusté au risque les investisseurs doivent-ils utiliser ?
- Sources
Ratio de Sharpe expliqué vs ratio de Sortino : formules et données d’entrée
Le ratio de Sharpe divise le rendement excédentaire par l’écart-type total : (Rp − Rf) ÷ σp, où Rp est le rendement du portefeuille, Rf le taux sans risque, et σp l’écart-type de tous les rendements, selon la comparaison des deux mesures par Investopedia. Chaque point de données compte, gains comme pertes.
Le ratio de Sortino remplace le dénominateur : (Rp − MAR) ÷ écart-type baissier. MAR signifie « minimum acceptable return » (rendement minimum acceptable), un seuil que vous définissez (souvent 0 % ou le taux sans risque) représentant le rendement en dessous duquel la volatilité vous nuit réellement. L’écart-type baissier ne comptabilise que les rendements inférieurs au MAR, en élevant ces écarts au carré puis en prenant la racine, une méthode également appelée moment partiel inférieur.
L’annualisation piège plus d’analystes que les formules elles-mêmes.
- Rendements quotidiens : multipliez la moyenne par 252 et l’écart-type par la racine carrée de 252.
- Rendements mensuels : multipliez la moyenne par 12 et l’écart-type par la racine carrée de 12.
- Faites correspondre la fréquence du numérateur et du dénominateur. N’annualisez jamais l’un en laissant l’autre en termes mensuels bruts.
- Utilisez l’écart-type d’échantillon (n-1 au dénominateur), la valeur par défaut de STDEV.S dans Excel et de la plupart des bibliothèques financières, et non l’écart-type de population.
- Les rendements moyens arithmétiques sont la norme pour les deux ratios ; les rendements géométriques sous-estiment le numérateur de la volatilité et faussent le résultat si on les mélange.
Que mesurent réellement Sharpe et Sortino ?
Sharpe répond à une seule question : combien de rendement excédentaire avez-vous gagné par unité de volatilité totale, en comptant les variations à la hausse comme un risque au même titre que celles à la baisse ? Cette hypothèse avait du sens lorsque Sharpe a formalisé pour la première fois le ratio pour des rendements différentiels, à investissement nul, et pas nécessairement pour juger isolément l’historique d’un seul fonds, comme les écrits de Sharpe lui-même le montrent clairement.
Sortino répond à une question plus restreinte, sans doute plus intuitive : combien de rendement excédentaire par unité de volatilité baissière, en ignorant les variations à la hausse dont les investisseurs ne se soucient pas réellement ?
Les deux ratios reposent sur des hypothèses statistiques qui ne se vérifient pas toujours :
- Sharpe suppose implicitement que les rendements sont à peu près normaux et que les écarts à la hausse et à la baisse méritent un poids égal.
- Sortino suppose que le seuil MAR sépare de manière significative la volatilité « acceptable » de la volatilité « nuisible ».
- L’asymétrie (distributions de rendements non symétriques) et le kurtosis (queues épaisses) déforment les deux ratios, mais dans des directions différentes.
- Les historiques courts amplifient le bruit dans les deux calculs, mais particulièrement pour Sortino, car il s’appuie sur moins de points de données.
Conseil de pro : Avant de faire confiance à l’un ou l’autre chiffre, tracez un histogramme de vos rendements. Une distribution visiblement asymétrique ou à queues épaisses est un signal qu’aucun des deux ratios ne raconte toute l’histoire à lui seul.
Forces et limites de chaque ratio
La plus grande force de Sharpe est aussi sa critique la plus courante : il traite tout écart par rapport à la moyenne comme un risque, y compris à la hausse. Cette simplicité le rend facile à communiquer et à comparer entre gestionnaires, mais il pénalise les stratégies qui affichent de gros mois gagnants, et il est déformé par des distributions de rendements non normales et des valeurs aberrantes.
L’avantage de Sortino est son attrait intuitif. Il ne comptabilise que la volatilité que les investisseurs n’apprécient réellement pas, ce qui correspond mieux à la façon dont la plupart des gens décrivent leur propre tolérance au risque, selon le contenu pédagogique de Schwab sur ce ratio. Sa faiblesse est d’ordre statistique : puisqu’il écarte environ la moitié du jeu de données (la moitié haussière), il présente une densité d’information réduite et devient peu fiable pour des séries de rendements courtes ou aux pertes peu fréquentes, selon l’aperçu de Wikipédia sur la famille des ratios de Sharpe.
- Sharpe : simple, largement communiqué, utilise l’ensemble des données ; pénalise la hausse, déformé par les queues épaisses.
- Sortino : correspond à la psychologie des investisseurs, isole le risque réel ; plus bruité avec de petits échantillons, aveugle à l’information haussière.
- Aucun des deux ratios ne devrait constituer une règle de décision autonome.
Avertissement statistique : les séries de rendements simulées ou lissées (courantes pour les actifs illiquides comme le capital-investissement) compriment artificiellement la volatilité et gonflent les deux ratios. Associez chaque mesure au drawdown maximal et à une vérification de la distribution avant de faire confiance au chiffre affiché.
Comment Sharpe et Sortino divergent-ils en pratique ?
Sharpe = (8−2)/6 = 1,0. Sortino = (8−2)/4 = 1,5. Les deux ratios racontent une histoire cohérente : solide, risque modéré.
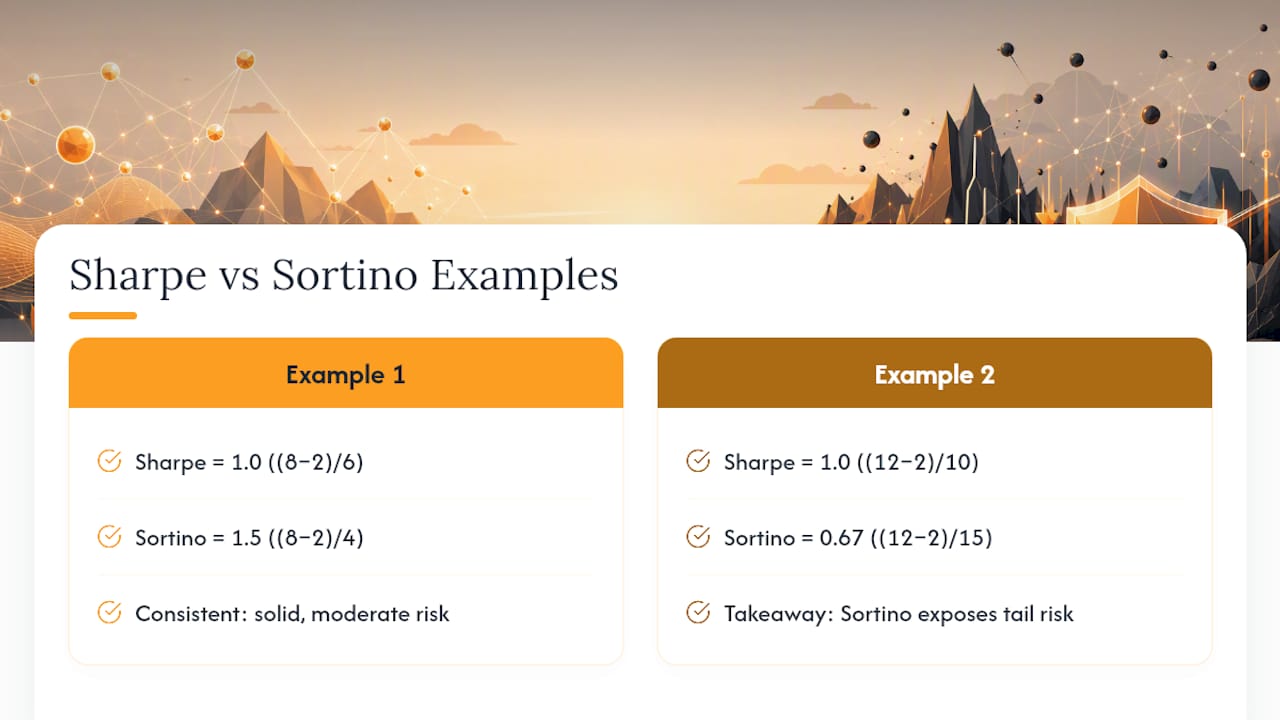
Sharpe = (12−2)/10 = 1,0. Sortino = (12−2)/15 = 0,67. Ici, Sortino révèle le risque de queue que la mesure combinée de volatilité de Sharpe dissimule, un schéma que l’analyse des distributions asymétriques de Creget Research signale directement.
À titre de référence générale, un ratio de Sharpe proche de 1 est considéré comme bon, proche de 2 comme très bon, et 3 ou plus comme excellent, selon les indications d’Investopedia, bien que le contexte de la classe d’actifs compte toujours. Un Sortino élevé associé à un Sharpe médiocre est un signal qu’il faut approfondir l’analyse de la distribution des rendements avant d’allouer davantage de capital.
Devriez-vous utiliser Sharpe ou Sortino pour votre stratégie ?
Posez-vous ces questions avant de choisir un ratio :
- La stratégie présente-t-elle une asymétrie significative des rendements (gains fréquents mais faibles, pertes rares mais importantes, ou l’inverse) ?
- Quelle est la longueur de l’historique ? En dessous de deux à trois ans de données mensuelles, traitez les résultats de Sortino avec prudence.
- Qui est le public visé ? L’analyse institutionnelle privilégie souvent Sharpe par défaut pour la comparabilité ; les discussions sur le risque destinées aux clients favorisent souvent le cadre plus intuitif de Sortino.
Correspondances courantes, reprises dans des explications sectorielles comparant les ratios de performance : les fonds diversifiés à position longue uniquement s’appuient sur Sharpe, les fonds spéculatifs avec des positions optionnelles ou une exposition au risque de queue s’appuient sur Sortino, et l’analyse des fonds destinés aux particuliers rapporte souvent les deux.
- Calculez les deux ratios chaque fois que l’historique de rendements le permet.
- Ajoutez le drawdown maximal et une vérification du régime de volatilité pour toute stratégie exposée aux produits dérivés.
- Ne vous fiez jamais à un seul ratio pour valider une décision d’allocation.
Comment calculer Sharpe et Sortino dans Excel, Python et R
Dans Excel, calculez le rendement excédentaire moyen avec =AVERAGE(returns)-Rf, puis divisez par =STDEV.S(returns) pour Sharpe. Pour Sortino, créez une colonne auxiliaire avec =MIN(0,return-MAR), élevez-la au carré, faites la moyenne de ces valeurs au carré, prenez la racine carrée, puis divisez le rendement excédentaire par ce chiffre.
- Python : utilisez
pandasetnumpypour les rendements excédentaires et l’annualisation ;empyricaloupyfoliodisposent de fonctions Sharpe et Sortino intégrées qui gèrent automatiquement l’écart-type baissier. - R : le package
PerformanceAnalyticsinclut directement les fonctionsSharpeRatio()etSortinoRatio(), évitant ainsi de coder manuellement le moment partiel inférieur. - Piège courant : mélanger les rendements logarithmiques avec les rendements simples, ou annualiser le numérateur sans faire correspondre la fréquence du dénominateur.
Centraliser l’historique de rendements de vos actions et ETF en un seul endroit, plutôt que d’assembler des exports de courtiers, élimine la plupart des erreurs de non-concordance de fréquence qui corrompent discrètement ces calculs.
Faites davantage avec les données de votre portefeuille
Calculer Sharpe et Sortino manuellement ne fonctionne que si vos données de rendement sont propres, complètes et horodatées de manière cohérente sur tous les comptes. C’est rarement à quoi ressemblent la plupart des portefeuilles une fois qu’ils s’étendent sur un courtage, un portefeuille crypto et quelques saisies manuelles pour l’immobilier ou des actifs privés.
Evibe consolide actions, ETF, options, cryptomonnaies, immobilier et autres actifs dans un tableau de bord unique avec synchronisation automatique depuis les banques et courtiers, de sorte que la série de rendements alimentant vos mesures de risque reflète votre portefeuille réel, et non une approximation. Son analyse pilotée par IA fait ressortir des signaux de risque et de diversification, ainsi qu’un benchmarking par rapport aux principaux indices, vous donnant une lecture plus rapide de la performance que la création de feuilles de calcul à partir de zéro. Les outils de suivi d’Evibe sont gratuits à l’usage, avec 7 jours de Premium pour chaque nouveau compte.
Sharpe vs Sortino : quel ratio ajusté au risque les investisseurs doivent-ils utiliser ?
Les conseils conventionnels présentent ce choix comme binaire : opter pour Sharpe par simplicité ou pour Sortino par sophistication. Ce cadrage passe à côté de la véritable leçon tirée des données. Comme les deux ratios sont si fortement corrélés chez la plupart des gestionnaires, le débat sur celui qui serait « le meilleur » est souvent une distraction par rapport à une habitude plus utile : vérifier la distribution de vos rendements avant de faire confiance à l’un ou l’autre chiffre.
Ce qui est sous-estimé, c’est à quel point les deux ratios se comportent mal sur des historiques courts et des séries de rendements lissées. Un fonds disposant de dix-huit mois de données mensuelles et d’un trimestre chanceux peut afficher un Sharpe ou un Sortino impressionnant qui ne dit presque rien du risque futur. Je préfère qu’un investisseur calcule les deux ratios, examine l’asymétrie et vérifie le drawdown maximal, plutôt que de débattre pendant une heure de philosophie des ratios. La mesure compte moins que la discipline de la tester par rapport à la forme réelle des rendements qui la sous-tendent.
Cet article constitue une information générale et ne remplace pas les conseils d’un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant votre situation personnelle avant d’agir sur la base de ce contenu.
Sources
Les classements Sharpe et Sortino évoluent souvent de concert, au point que de nombreux analystes cessent de vérifier les exceptions, ce qui est précisément le moment où une série de rendements asymétrique passe inaperçue.