Sharpe vs. Sortino: Welche Kennzahl sollten Anleger verwenden?
Sharpe vs. Sortino: Welche risikoadjustierte Renditekennzahl passt zu Ihrer Anlagestrategie, und wie bewerten beide Risiko und Ertrag unterschiedlich?
Sharpe vs. Sortino: Welche Kennzahl sollten Anleger verwenden?
Verwenden Sie die Sharpe Ratio, wenn Sie ein schnelles, standardisiertes Maß für die Rendite pro Einheit Gesamtrisiko benötigen. Verwenden Sie die Sortino Ratio, wenn Sie sich speziell für das Abwärtsrisiko interessieren und Ihre Strategie ein asymmetrisches Renditemuster aufweist, etwa Optionsverkauf oder Trendfolge. Bei den meisten diversifizierten, indexähnlichen Portfolios verlaufen die beiden Kennzahlen laut Untersuchungen der CAIA Association eng genug parallel, sodass die Wahl Ihre Schlussfolgerung kaum verändert. Dort, wo sie voneinander abweichen, ist es genau dort am relevantesten: bei Tail-Risk-Strategien und schiefen Renditeverläufen.
- Diversifizierte Indexportfolios: Sharpe ist meist ausreichend.
- Optionslastige oder Tail-Risk-Strategien: Sortino erfasst, was Sharpe übersieht.
- Screening von Manager-Datenblättern: Berechnen Sie beide, da William F. Sharpes ursprünglicher Ansatz und moderne Downside-Risk-Methoden unterschiedliche Fragen beantworten.
Kurzfakt: Sharpe- und Sortino-Rankings korrelieren laut CAIA-Analyse in den meisten Datensätzen über Manager hinweg stark, doch schiefe Strategien sind die Ausnahme, die dieses Muster durchbricht. Tools wie Evibe, die Ihre Renditehistorie konsolidieren, machen beide Berechnungen deutlich fehlerresistenter.
Wichtigste Erkenntnisse
Sharpe und Sortino stimmen meist eng überein, doch schiefe oder Tail-Risk-Strategien benötigen Sortinos ausschließlich abwärtsgerichtete Betrachtung, um eine irreführende Sharpe-Ablesung zu vermeiden.
| Punkt | Details |
|---|---|
| Standardmäßig Sharpe | Verwenden Sie sie für diversifizierte, annähernd symmetrische Renditeverläufe, bei denen Einfachheit und Vergleichbarkeit zählen. |
| Bei Schiefe zu Sortino wechseln | Optionslastige, Tail-Risk- oder asymmetrische Strategien benötigen die Downside-Abweichung, um verborgene Risiken aufzudecken. |
| Frequenz bei der Annualisierung abgleichen | Skalieren Sie Zähler und Nenner immer mit derselben Umrechnung, z. B. sqrt(252) für Tagesdaten. |
| Niemals eine Kennzahl allein verwenden | Kombinieren Sie beide Kennzahlen mit dem maximalen Drawdown und einer Verteilungsprüfung, bevor Sie danach handeln. |
Inhaltsverzeichnis
- Sharpe Ratio vs. Sortino Ratio erklärt: Formeln und Eingabewerte
- Was messen Sharpe und Sortino tatsächlich?
- Stärken und Grenzen jeder Kennzahl
- Wie weichen Sharpe und Sortino in der Praxis voneinander ab?
- Sollten Sie Sharpe oder Sortino für Ihre Strategie verwenden?
- Wie man Sharpe und Sortino in Excel, Python und R berechnet
- Mehr aus Ihren Portfoliodaten machen
- Sharpe vs. Sortino: Welche risikoadjustierte Kennzahl sollten Anleger verwenden?
- Quellen
Sharpe Ratio vs. Sortino Ratio erklärt: Formeln und Eingabewerte
Die Sharpe Ratio dividiert die Überschussrendite durch die Gesamtstandardabweichung: (Rp − Rf) ÷ σp, wobei Rp die Portfoliorendite, Rf der risikofreie Zinssatz und σp die Standardabweichung aller Renditen ist, so Investopedias Vergleich der beiden Kennzahlen. Jeder Datenpunkt zählt, sowohl Gewinne als auch Verluste.
Die Sortino Ratio tauscht den Nenner aus: (Rp − MAR) ÷ Downside-Abweichung. MAR steht für die minimal akzeptable Rendite, einen von Ihnen festgelegten Schwellenwert (oft 0 % oder der risikofreie Zinssatz), unterhalb dessen Volatilität tatsächlich schadet. Die Downside-Abweichung berücksichtigt nur Renditen, die unter den MAR fallen, quadriert diese Abweichungen und zieht die Wurzel — eine Methode, die auch als „lower partial moment“ bezeichnet wird.
Die Annualisierung bereitet mehr Analysten Schwierigkeiten als die Formeln selbst.
- Tagesrenditen: Multiplizieren Sie den Mittelwert mit 252 und die Standardabweichung mit der Quadratwurzel aus 252.
- Monatsrenditen: Multiplizieren Sie den Mittelwert mit 12 und die Standardabweichung mit der Quadratwurzel aus 12.
- Gleichen Sie die Frequenz von Zähler und Nenner ab. Annualisieren Sie niemals nur eine Seite und lassen die andere in rohen Monatswerten.
- Verwenden Sie die Stichprobenstandardabweichung (n-1 im Nenner), die Standardeinstellung in Excels STDEV.S und den meisten Finanzbibliotheken, nicht die Populationsstandardabweichung.
- Arithmetische Mittelwertrenditen sind für beide Kennzahlen üblich; geometrische Renditen unterschätzen den Zähler der Volatilität und verzerren Ihr Ergebnis, wenn sie vermischt werden.
Was messen Sharpe und Sortino tatsächlich?
Sharpe beantwortet eine Frage: Wie viel Überschussrendite haben Sie pro Einheit Gesamtvolatilität erzielt, wobei Aufwärtsschwankungen genauso als Risiko gezählt werden wie Abwärtsschwankungen? Diese Annahme war sinnvoll, als Sharpe die Kennzahl ursprünglich für differenzielle, kapitalneutrale Renditen formalisierte, nicht unbedingt, um die Erfolgsbilanz eines einzelnen Fonds isoliert zu beurteilen, wie Sharpes eigene Schriften verdeutlichen.
Sortino beantwortet eine engere, wohl intuitivere Frage: Wie viel Überschussrendite pro Einheit Abwärtsvolatilität, wobei die Aufwärtsschwankungen ignoriert werden, die Anleger eigentlich nicht stören?
Beide Kennzahlen stützen sich auf statistische Annahmen, die nicht immer zutreffen:
- Sharpe geht implizit davon aus, dass die Renditen annähernd normalverteilt sind und Aufwärts- und Abwärtsabweichungen gleiches Gewicht verdienen.
- Sortino geht davon aus, dass der MAR-Schwellenwert sinnvoll zwischen „akzeptabler“ und „schädlicher“ Volatilität unterscheidet.
- Schiefe (asymmetrische Renditeverteilungen) und Wölbung (fette Ränder, „fat tails“) verzerren beide Kennzahlen, nur in unterschiedliche Richtungen.
- Kurze Erfolgsbilanzen erhöhen das Rauschen in beiden Berechnungen, besonders aber bei Sortino, da diese aus weniger Datenpunkten schöpft.
Profi-Tipp: Bevor Sie einer der beiden Zahlen vertrauen, erstellen Sie ein Histogramm Ihrer Renditen. Eine sichtbar schiefe oder fettschwänzige Verteilung ist Ihr Signal, dass keine der beiden Kennzahlen allein die ganze Geschichte erzählt.
Stärken und Grenzen jeder Kennzahl
Sharpes größte Stärke ist zugleich sein häufigster Kritikpunkt: Sie behandelt jede Abweichung vom Mittelwert als Risiko, auch die Aufwärtsabweichungen. Diese Einfachheit macht sie leicht berichtbar und über Manager hinweg vergleichbar, bestraft aber Strategien mit zufällig starken Gewinnmonaten und wird durch nicht-normale Renditeverteilungen und Ausreißer verzerrt.
Sortinos Vorteil liegt in der intuitiven Attraktivität. Sie zählt nur die Volatilität, die Anleger tatsächlich als negativ empfinden, was laut Bildungsinhalten von Schwab zur Kennzahl besser der Art entspricht, wie die meisten Menschen ihre eigene Risikotoleranz beschreiben. Ihre Schwäche ist statistischer Natur: Da sie etwa die Hälfte des Datensatzes (die Aufwärtshälfte) verwirft, hat sie eine geringere Informationsdichte und wird bei kurzen oder verlustarmen Renditereihen unzuverlässig, so der Wikipedia-Überblick zur Sharpe-Ratio-Familie.
- Sharpe: einfach, weit verbreitet, nutzt den vollständigen Datensatz; bestraft Aufwärtsbewegungen, wird durch fette Ränder verzerrt.
- Sortino: entspricht der Anlegerpsychologie, isoliert das tatsächliche Risiko; verrauschter bei kleinen Stichproben, blind für Aufwärtsinformationen.
- Keine der beiden Kennzahlen sollte eine alleinstehende Entscheidungsregel sein.
Statistische Warnung: Simulierte oder geglättete Renditereihen (üblich bei illiquiden Vermögenswerten wie Private Equity) komprimieren die Volatilität künstlich und blähen beide Kennzahlen auf. Kombinieren Sie beide Kennzahlen mit dem maximalen Drawdown und einer Verteilungsprüfung, bevor Sie der Kopfzahl vertrauen.
Wie weichen Sharpe und Sortino in der Praxis voneinander ab?
Sharpe = (8−2)/6 = 1,0. Sortino = (8−2)/4 = 1,5. Beide Kennzahlen erzählen eine konsistente Geschichte: solide, moderates Risiko.
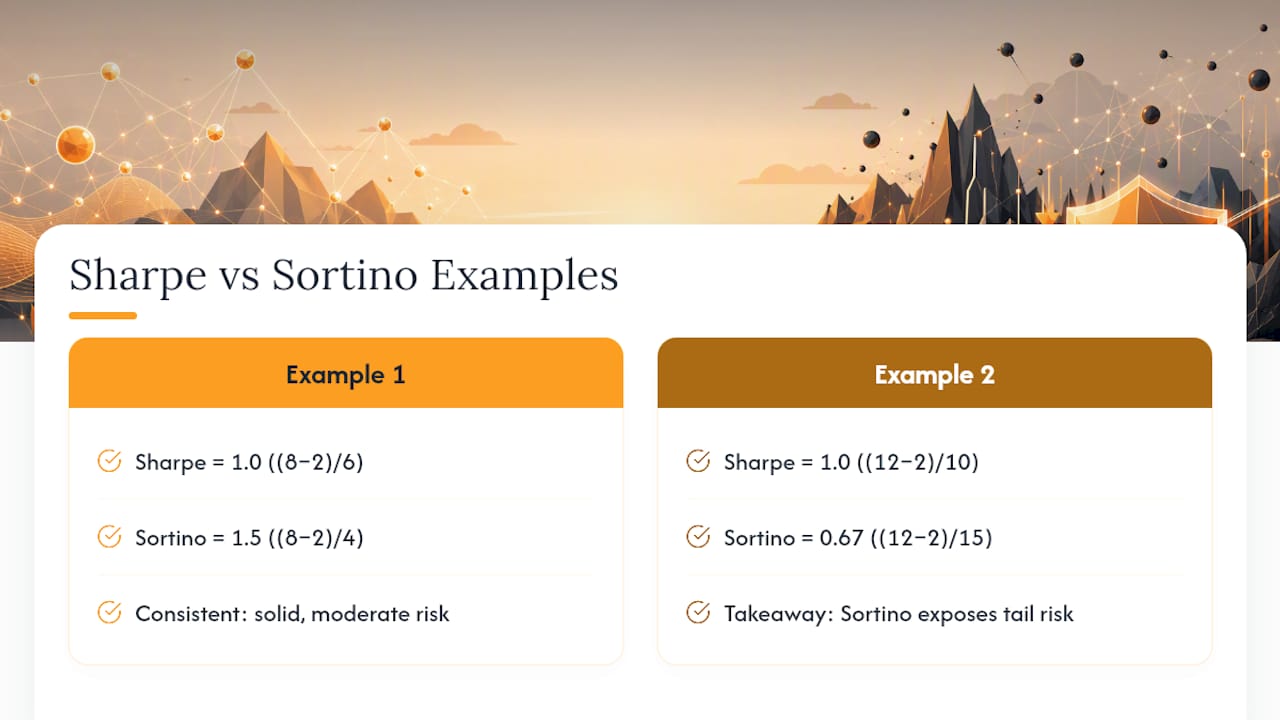
Sharpe = (12−2)/10 = 1,0. Sortino = (12−2)/15 = 0,67. Hier deckt Sortino das Tail-Risiko auf, das Sharpes gemischtes Volatilitätsmaß verbirgt — ein Muster, auf das die Analyse schiefer Verteilungen von Creget Research direkt hinweist.
Als allgemeiner Richtwert gilt laut Investopedia eine Sharpe Ratio nahe 1 als gut, nahe 2 als sehr gut und 3 oder höher als hervorragend, wobei der Anlageklassenkontext immer eine Rolle spielt. Eine hohe Sortino Ratio gepaart mit einer mittelmäßigen Sharpe Ratio ist ein Warnsignal, die Renditeverteilung genauer zu untersuchen, bevor weiter allokiert wird.
Sollten Sie Sharpe oder Sortino für Ihre Strategie verwenden?
Stellen Sie sich diese Fragen, bevor Sie eine Kennzahl auswählen:
- Weist die Strategie eine bedeutsame Renditeschiefe auf (häufige kleine Gewinne, seltene große Verluste, oder umgekehrt)?
- Wie lang ist die Erfolgsbilanz? Bei weniger als zwei bis drei Jahren monatlicher Daten sollten Sortino-Ergebnisse mit Vorsicht behandelt werden.
- Wer ist die Zielgruppe? Institutionelles Screening greift oft standardmäßig auf Sharpe zurück, wegen der Vergleichbarkeit; kundengerichtete Risikodiskussionen bevorzugen oft Sortinos intuitivere Darstellung.
Gängige Zuordnungen, die auch in Branchenerklärungen zum Vergleich von Performance-Kennzahlen wiederkehren: Long-only-diversifizierte Fonds stützen sich auf Sharpe, Hedgefonds mit Optionsüberlagerungen oder Tail-Exposure stützen sich auf Sortino, und beim Retail-Fondsscreening werden häufig beide angegeben.
- Berechnen Sie beide Kennzahlen, wann immer die Renditehistorie dies zulässt.
- Ergänzen Sie den maximalen Drawdown und eine Prüfung des Volatilitätsregimes für jede Strategie mit Derivate-Exposure.
- Verlassen Sie sich niemals auf eine einzelne Kennzahl, um eine Allokationsentscheidung freizugeben.
Wie man Sharpe und Sortino in Excel, Python und R berechnet
In Excel berechnen Sie die mittlere Überschussrendite mit =AVERAGE(returns)-Rf und teilen dann für Sharpe durch =STDEV.S(returns). Für Sortino erstellen Sie eine Hilfsspalte mit =MIN(0,return-MAR), quadrieren diese, mitteln die quadrierten Werte, ziehen die Quadratwurzel und teilen die Überschussrendite durch diesen Wert.
- Python: Verwenden Sie
pandasundnumpyfür Überschussrenditen und Annualisierung;empyricaloderpyfolioverfügen über integrierte Sharpe- und Sortino-Funktionen, die die Downside-Abweichung automatisch handhaben. - R: Das Paket
PerformanceAnalyticsenthält direkt die FunktionenSharpeRatio()undSortinoRatio()und erspart die manuelle Codierung des „lower partial moment“. - Häufiger Fehler: das Vermischen von logarithmischen Renditen mit einfachen Renditen oder die Annualisierung des Zählers ohne Abgleich mit der Frequenz des Nenners.
Die Zentralisierung Ihrer Aktien- und ETF-Renditehistorie an einem Ort, statt Broker-Exporte zusammenzustückeln, beseitigt die meisten Frequenzabweichungsfehler, die diese Berechnungen unbemerkt verfälschen.
Mehr aus Ihren Portfoliodaten machen
Die manuelle Berechnung von Sharpe und Sortino funktioniert nur, wenn Ihre Renditedaten sauber, vollständig und über alle Konten hinweg einheitlich mit Zeitstempel versehen sind. So sehen die meisten Portfolios selten aus, sobald sie ein Brokerage, eine Krypto-Wallet und einige manuelle Einträge für Immobilien oder Privatbeteiligungen umfassen.
Evibe konsolidiert Aktien, ETFs, Optionen, Krypto, Immobilien und andere Vermögenswerte in einem Dashboard mit automatischer Synchronisierung von Banken und Brokerages, sodass die Renditereihe, die Ihre Risikokennzahlen speist, Ihr tatsächliches Portfolio widerspiegelt und nicht eine Annäherung. Die KI-gestützte Analyse zeigt Risiko- und Diversifikationssignale zusammen mit einem Benchmarking gegenüber wichtigen Indizes auf und liefert Ihnen so eine schnellere Einschätzung der Performance, als Tabellenkalkulationen von Grund auf zu erstellen. Evibes Tracking-Tools sind kostenlos nutzbar, mit 7 Tagen Premium für jedes neue Konto.
Sharpe vs. Sortino: Welche risikoadjustierte Kennzahl sollten Anleger verwenden?
Der konventionelle Rat behandelt dies als binäre Entscheidung: Sharpe für Einfachheit oder Sortino für Raffinesse wählen. Diese Sichtweise verpasst die eigentliche Lehre aus den Daten. Da die beiden Kennzahlen bei den meisten Managern so stark korrelieren, ist die Debatte darüber, welche „besser“ ist, oft eine Ablenkung von einer nützlicheren Gewohnheit: die Prüfung der Renditeverteilung, bevor man einer der beiden Zahlen vertraut.
Unterschätzt wird, wie schlecht beide Kennzahlen bei kurzen Erfolgsbilanzen und geglätteten Renditereihen abschneiden. Ein Fonds mit achtzehn Monaten Monatsdaten und einem glücklichen Quartal kann eine beeindruckende Sharpe- oder Sortino-Zahl aufweisen, die kaum etwas über das künftige Risiko aussagt. Mir wäre lieber, ein Anleger würde beide Kennzahlen berechnen, einen Blick auf die Schiefe werfen und den maximalen Drawdown prüfen, als eine Stunde lang über Kennzahlenphilosophie zu diskutieren. Die Kennzahl selbst zählt weniger als die Disziplin, sie an der tatsächlichen Form der zugrunde liegenden Renditen zu überprüfen.
Dieser Artikel dient allgemeinen Informationszwecken und ersetzt nicht die Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzfachmann zu Ihrer individuellen Situation, bevor Sie auf Basis dieser Informationen handeln.
Quellen
Sharpe- und Sortino-Rankings bewegen sich oft so parallel, dass viele Analysten aufhören, nach den Ausnahmen zu suchen — genau dann schleicht sich ein schiefer Renditeverlauf unbemerkt durch.